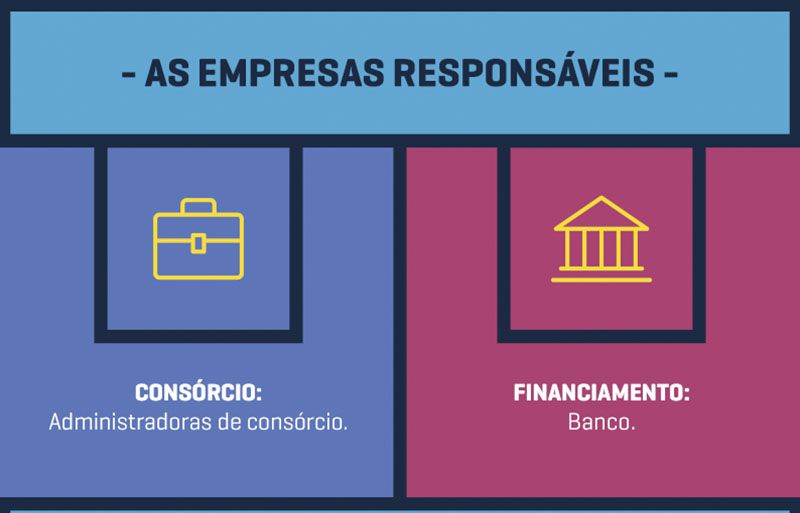
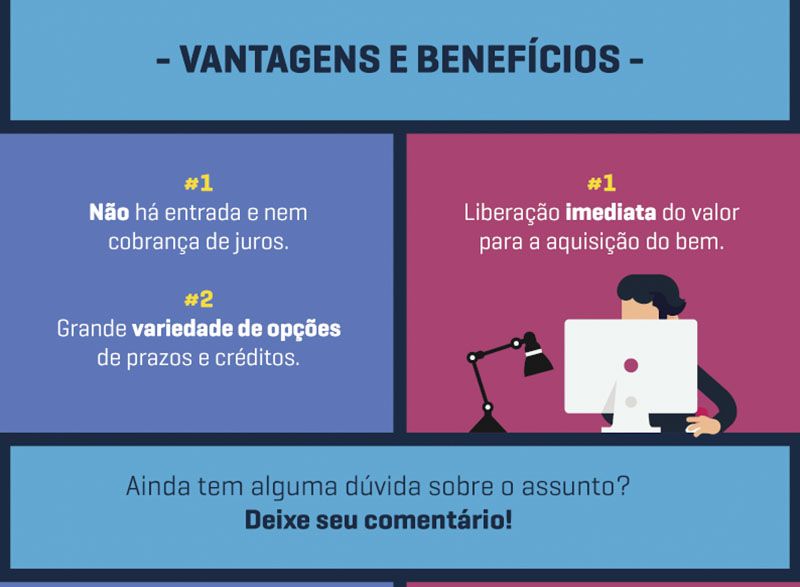
Neste infográfico, mostramos as diferenças e vantagens entre consórcio e financiamento para você decidir a melhor opção.


Quem precisa comprar um imóvel ou um veículo, mas não tem o valor total disponível, geralmente se depara com a mesma pergunta: consórcio ou financiamento? As duas opções permitem adquirir o bem sem pagar à vista, mas funcionam de formas bem diferentes, e essa diferença afeta diretamente o seu planejamento financeiro.
Neste conteúdo, você confere as principais diferenças entre as duas modalidades, compara os custos envolvidos e entende em quais situações cada uma costuma fazer mais sentido. Continue a leitura e tire suas dúvidas antes de decidir.
O consórcio costuma fazer mais sentido para quem pode se planejar e não precisa do bem imediatamente. Já o financiamento pode ser mais indicado para quem precisa usar o bem agora e aceita pagar juros e demais custos da operação.
Essa diferença de “timing” é o ponto de partida para qualquer comparação entre as duas modalidades, já que praticamente todas as outras variáveis — custo, previsibilidade, exigência de entrada — derivam dela.
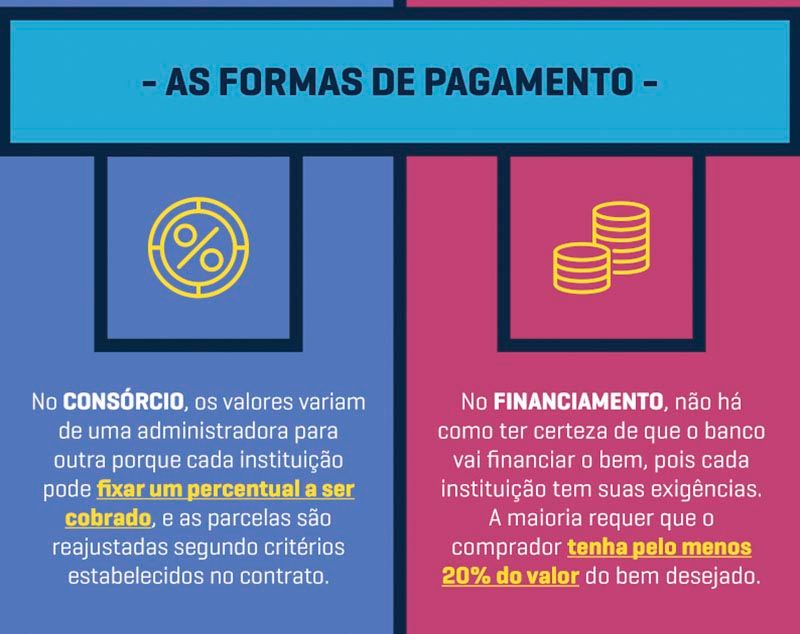
A diferença central está na forma como o crédito é obtido. No consórcio, o acesso ao bem depende de contemplação dentro de um grupo, em um sistema regulamentado pelo Banco Central do Brasil. No financiamento, o crédito é liberado de forma imediata, após aprovação da instituição financeira.
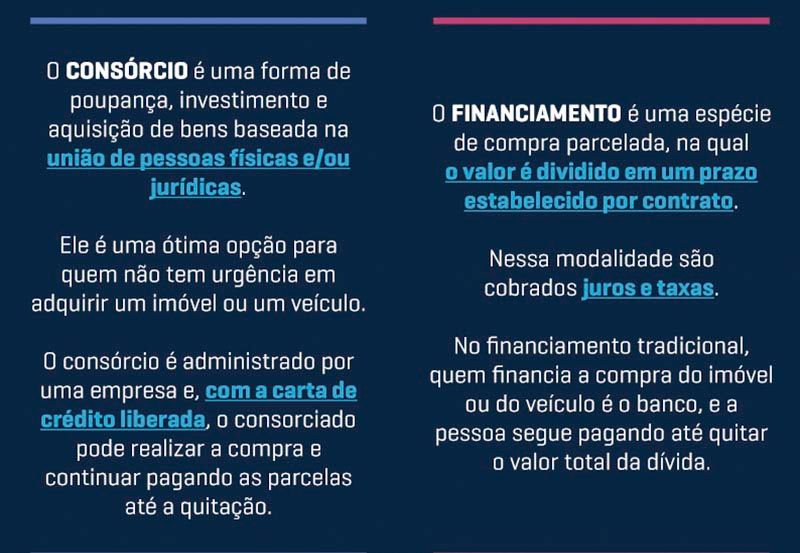
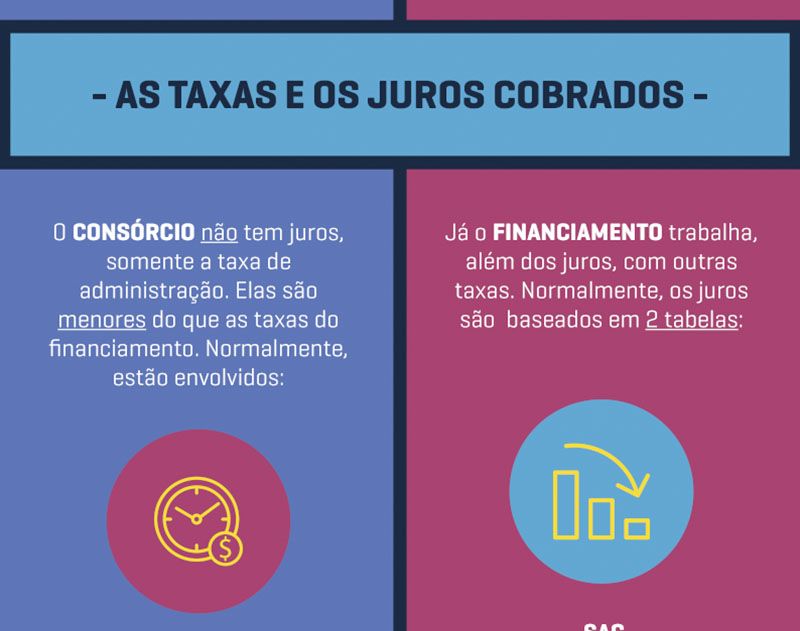
O consórcio é organizado por uma administradora autorizada, que reúne grupos de consorciados contribuindo mensalmente para um fundo comum. Em assembleias periódicas, os participantes são contemplados por sorteio ou lance, e recebem a carta de crédito para adquirir o bem dentro da categoria contratada. Não há cobrança de juros remuneratórios — apenas taxa de administração e eventuais valores previstos em contrato.
Já o financiamento é contratado diretamente com bancos ou outras instituições financeiras, que liberam o crédito logo após a aprovação da análise de crédito, permitindo o uso imediato do bem. Em troca dessa rapidez, o comprador paga juros sobre o saldo devedor, além de tarifas, seguros e demais encargos que compõem o custo da operação.
Essas duas lógicas — planejamento coletivo de um lado, crédito imediato de outro — resumem bem por que cada modalidade atrai um perfil de comprador diferente.
O consórcio é estruturado em torno de grupos, assembleias e contemplação — três elementos que se repetem em qualquer modalidade, seja de imóvel, veículo ou serviço. Essa estrutura é definida pela Resolução BCB nº 285/2023, que rege a constituição e o funcionamento dos grupos de consórcio no Brasil.
A cada assembleia, cotas são contempladas por sorteio, em igualdade de condições para todos os participantes adimplentes. Não há garantia de contemplação em um mês específico, podendo ocorrer desde a primeira assembleia ou ao longo de todo o prazo do plano.
Para quem tem mais urgência, é possível tentar antecipar a contemplação ofertando um lance, ou seja, um percentual do crédito oferecido para aumentar as chances de ser contemplado antes dos demais participantes.
Após a contemplação e a aprovação das etapas cadastrais, documentais e de garantia previstas em contrato, o consorciado utiliza a carta de crédito para adquirir o bem dentro da categoria contratada com poder de negociação do valor à vista.
Esses três elementos — sorteio, lance e carta de crédito — formam o ciclo completo do consórcio, desde a entrada no grupo até a aquisição do bem.
O financiamento, por sua vez, segue uma lógica de crédito bancário tradicional: o valor é liberado de uma vez, e o comprador paga esse crédito de volta em parcelas, com juros.
O financiamento geralmente exige o pagamento de uma entrada, além de comprovação de renda e aprovação em análise de crédito pela instituição financeira. Essa análise considera histórico de crédito, capacidade de pagamento e, em alguns casos, garantias adicionais.
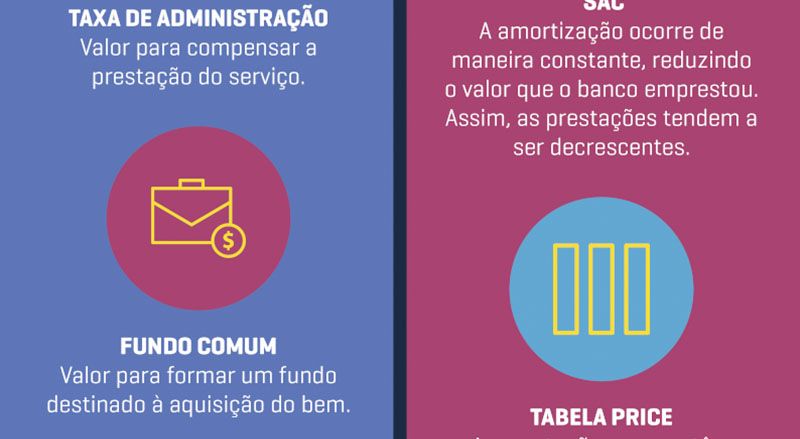
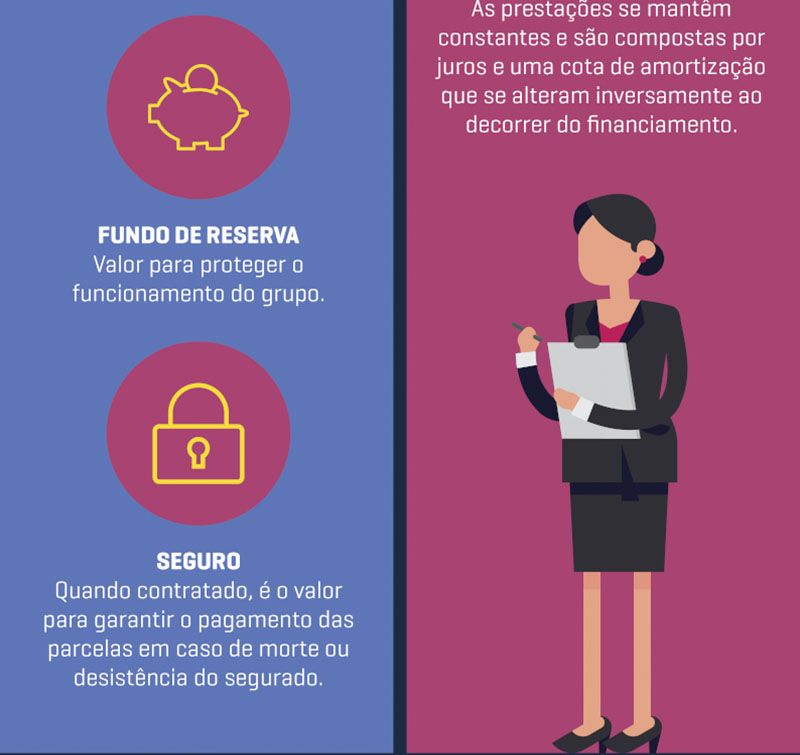
As parcelas do financiamento são formadas pelo valor financiado, pelos juros sobre o saldo devedor e por demais encargos contratuais. O prazo e o sistema de amortização (Tabela Price ou SAC, por exemplo) influenciam diretamente o formato dessas parcelas ao longo do contrato.
O Custo Efetivo Total (CET), por sua vez, é o indicador regulamentado pelo Banco Central do Brasil que reúne juros, tarifas, seguros e demais encargos em um único percentual anual, permitindo comparar diferentes propostas de forma mais transparente. O CET é, hoje, a referência mais completa para avaliar quanto um financiamento realmente custa.
Cada modalidade tem uma composição de custo própria, e conhecer essa composição é essencial antes de comparar valores.
Segundo a Associação Brasileira de Administradoras de Consórcio (ABAC), as parcelas do consórcio incluem:
No financiamento, o CET — conforme regulamentado pelo Banco Central — reúne:
Cada um desses itens tem peso diferente dependendo da instituição, do valor do bem e do prazo contratado.
O consórcio tende a ter custo total menor em muitos cenários, porque não cobra juros remuneratórios. Ainda assim, essa comparação não é uma regra fixa: ela depende das taxas contratadas, do prazo, do valor do bem, da entrada disponível e, principalmente, da urgência do comprador em usar o bem.
Exemplo prático: em uma compra de longo prazo, o financiamento permite usar o bem imediatamente, mas o custo final inclui juros e encargos somados no CET. No consórcio, o comprador pode pagar menos ao longo do contrato em muitos cenários, mas precisa esperar a contemplação ou ofertar um lance para acelerar esse processo.
Por isso, a comparação entre as duas modalidades deve considerar não só o valor da parcela mensal, mas o valor total pago até o fim do contrato, além do tempo que o comprador está disposto a esperar.
O possível custo mais baixo do consórcio costuma vir acompanhado de um tempo de espera, enquanto o financiamento cobra mais pela conveniência de liberar o crédito de imediato.
O consórcio costuma ser mais vantajoso quando:
Por outro lado, o financiamento pode ser a opção mais adequada quando:
Na compra de imóveis, a decisão costuma girar em torno do tempo disponível e do uso do Fundo de Garantia do Tempo de Serviço (FGTS).
No consórcio de imóveis, o FGTS pode ser usado em algumas situações, como para ofertar lance, complementar a carta de crédito, amortizar ou liquidar saldo devedor e pagar parte das prestações, desde que sejam cumpridas as regras do Conselho Curador do FGTS, da Caixa Econômica Federal, da administradora e do contrato.
No financiamento imobiliário, o FGTS também pode ser usado, seja para compor a entrada, amortizar o saldo devedor ou abater parcelas, desde que o trabalhador atenda aos critérios de elegibilidade definidos pelo Conselho Curador do FGTS, como tempo mínimo de contribuição e não possuir outro financiamento ativo no Sistema Financeiro de Habitação (SFH).
Quem tem urgência para morar no imóvel tende a se beneficiar mais do financiamento, enquanto quem pode esperar a contemplação encontra no consórcio uma forma de evitar os juros sobre um valor alto como o de um imóvel.
Para veículos, o prazo costuma ser mais curto e o valor do bem, menor, o que muda a equação.
O financiamento de veículos costuma ter aprovação rápida, mas as taxas variam conforme a instituição, o perfil de crédito, o prazo, a entrada e as condições da operação. Já o consórcio de veículos elimina a cobrança de juros, mas exige esperar pela contemplação — por sorteio ou lance — antes de poder usar a carta de crédito.
Quem precisa do carro para o trabalho ou para uma necessidade imediata da família tende a priorizar o financiamento, enquanto quem está organizando a troca sem pressa encontra no consórcio uma forma de evitar os juros dessa operação.
A escolha entre consórcio e financiamento depende, sobretudo, de quanto tempo você tem disponível e de quanto está disposto a pagar por essa rapidez. Quem prioriza economia e pode esperar pela contemplação tende a se identificar com o consórcio; quem precisa do bem agora encontra no financiamento a forma mais direta de chegar lá.
Quer entender melhor como funciona o consórcio e ver se ele se encaixa no seu momento? Conheça os tipos de consórcio da Racon e descubra qual modalidade combina com o seu objetivo.
Não existe uma resposta universal. O consórcio costuma ser mais econômico para quem pode esperar pela contemplação, enquanto o financiamento atende melhor quem precisa do bem imediatamente.
Em muitos cenários, sim, porque o financiamento cobra juros sobre o saldo devedor, além de tarifas e seguros que compõem o CET. Ainda assim, o custo final depende das taxas contratadas e do prazo de cada operação.
Não. O consórcio não cobra juros remuneratórios. As parcelas incluem fundo comum, taxa de administração e eventuais valores previstos em contrato, como fundo de reserva e seguro.
Geralmente, sim, mas o percentual varia conforme a instituição financeira, o tipo de bem e as condições de crédito do comprador.
Sim, em ambos os casos. No consórcio de imóveis, o FGTS pode ser usado para ofertar lance, complementar a carta de crédito, amortizar ou liquidar saldo devedor e pagar parte das prestações. No financiamento imobiliário, o FGTS também pode ser usado para entrada, amortização ou abatimento de parcelas. Em ambos os casos, é preciso cumprir as regras de elegibilidade definidas pelo Conselho Curador do FGTS e pela Caixa Econômica Federal.
Get the latest posts delivered right to your inbox
